หน้าที่ของตัวแทนประกัน
Release you Risk ยึดปฏิบัติ
โดยทั่วไปการเลือกตัวแทนประกันนั้น มักเลือกตัวแทนจากภาพลักษณ์ (Halo Effect) เช่น
❑ มีการสร้างความสนิทใจ ความเชื่อใจ ซื้อของฝาก ให้ของขวัญ
❑ มีการนำเสนอที่สรุปลัดตรงที่ผลประโยชน์ เน้นดูคุ้มค่า ดูกินใจ
❑ มีใบอนุญาต คุณวุฒิด้านการเงิน คุณวุฒิอื่น ๆ
❑ มีลูกค้าเยอะ มีรีวิวเยอะ ดูประสบความสำเร็จ
❑ เป็นตัวแทนมานาน ตำแหน่งสูง
❑ บริษัทประกันมีชื่อที่คุ้นหู คุ้นตา
❑ อยู่จังหวัดเดียวกัน ญาติพี่น้อง
❑ พูดคุยถูกคอ
ซึ่งสังเกตได้ว่า จะไม่ได้มีการนำเกณฑ์การปฏิบัติหน้าที่ของตัวแทนเข้ามาพิจารณาโดยตรง เนื่องจากผู้ทำประกันทั่วไปจะไม่สามารถทราบถึงหน้าที่จริง ๆ ของตัวแทน โดยทราบเพียงเฉพาะภาพลักษณ์สิ่งที่เห็นจากที่ตัวแทนส่วนใหญ่นำเสนอเท่านั้น
ด้วยเหตุนี้เอง ในบทความนี้แอนนี่จึงได้สรุป "จรรยาบรรณ" กับ "หน้าที่ของตัวแทนประกัน" ทั้งหมดที่สำคัญไม่ควรขาด และ ที่ทาง Release your Risk ยึดปฏิบัติ เพื่อช่วยในการพิจารณาเลือกตัวแทนประกัน ที่สามารถทำหน้าที่ได้ครบถ้วนทั้งก่อนและหลังทำประกัน
เพราะประกันเป็นผลิตภัณฑ์การเงินที่มีรายละเอียดเงื่อนไขจำนวนมาก ซับซ้อนสูง รวมถึงส่วนใหญ่เป็นสัญญาระยะยาวนานหลายสิบปี และ ไม่สามารถเริ่มใช้งานได้ทันที เพราะต้องรอให้เกิดเหตุการณ์ตามเงื่อนไขความคุ้มครองขึ้นมาก่อน จึงเสมือนเป็นระเบิดเวลาลูกใหญ่ทั้งกับตัวแทนและผู้ทำประกัน หากมีการสมัครทำประกันโดยไม่เข้าใจถึงเงื่อนไขของสัญญาประกันให้เรียบร้อยก่อน
จรรยาบรรณของตัวแทนประกัน
ก่อนจะทราบถึงหน้าที่ของตัวแทน จำเป็นจะต้องทราบถึงจรรยาบรรณของตัวแทนประกันก่อนว่าประกอบไปด้วยอะไรบ้าง เพราะหากตัวแทนมีจรรยาบรรณครบถ้วนแล้ว หน้าที่ของตัวแทนก็มักจะมีความสมบูรณ์ตามมาด้วยเช่นกัน โดยตัวแทนประกันจะมีจรรยาบรรณ 10 ข้อด้วยกันดังต่อไปนี้
- มีความซื่อสัตย์สุจริตต่อทุกฝ่าย
- บริการดีสม่ำเสมอ ชี้แจ้งสิทธิและหน้าที่เพื่อผลประโยชน์ของผู้เอาประกัน
- รักษาความลับอันไม่ควรเปิดเผย
- เปิดเผยข้อความจริงของผู้เอาประกัน เพื่อการพิจารณาและความสมบูรณ์ของสัญญา
- ไม่เสนอแนะให้ผู้เอาประกันทำประกันเกินความสามารถในการชำระเบี้ย
- ไม่ลดค่าบำเหน็จเพื่อเป็นแรงจูงใจให้ซื้อประกัน เพราะผลร้ายจะไปอยู่กับการบริการในอนาคต
- ไม่แนะนำให้สละสัญญาเดิมเพื่อทำสัญญาใหม่ เพราะผู้เอาประกันอาจเสียผลประโยชน์อย่างมากได้
- ไม่กล่าวร้ายผู้อื่น เพราะไม่มีใครที่จะตัดสินใครได้ และสุดท้ายแม้แต่ลูกค้าเองก็อาจโดนกล่าวร้ายไปด้วย
- หมั่นศึกษาความรู้เพิ่มเติมในวิชาชีพเสมอ เพราะเรื่องการเงินเปลี่ยนแปลงอยู่ตลอดเวลา การเปลี่ยนแปลงเท่าทันย่อมเป็นประโยชน์ต่อลูกค้าได้
- ประพฤติตนอยู่ในศีลธรรมอันดีงาม เพราะช่วยให้บอกความจริงทุกส่วน เป็นประโยชน์ต่อการตัดสินใจของลูกค้า
หน้าที่ของตัวแทนประกัน
หน้าที่ 1 : การทำงาน 'ก่อน' ยื่นขอทำประกัน
เป็นหน้าที่ที่สำคัญมากที่สุดของตัวแทนประกัน เพราะหากทำหน้าที่ 1 นี้ได้ดี หน้าที่ 2 (การประสานงานระหว่างบริษัทกำลังพิจารณารับทำประกัน) และหน้าที่ 3 (การประสานงานเคลมประกัน) มักจะดีตามมาโดยอัตโนมัติ ด้วยเป็นกระดุมสำคัญเม็ดแรกสุดในการทำสัญญาประกัน ที่แสดงให้เห็นว่า ตัวแทนมีความชำนาญในแบบประกันนั้น ๆ มากเพียงใด เป็น "ตัวแทน" หรือเป็น "นักขาย"
โดยหน้าที่ 1 ก็คือ การให้ความรู้ ความเข้าใจ ข้อควรระวัง ในแบบประกัน สัญญา เงื่อนไข ข้อดี ข้อจำกัด รวมถึง การบูรณาการร่วมใช้งานกับแบบประกันอื่น ๆ ซึ่งหากไม่เข้าใจตั้งแต่ก่อนทำสัญญา ย่อมทำให้เกิดปัญหาตามมาภายหลังอย่างแน่นอน ต่อให้ตัวแทนจะทำหน้าที่ 2 กับหน้าที่ 3 ได้ดีเพียงใดก็ตาม ดังตามที่คุณหมอประชากล่าวไว้ในวิดีโอด้านล่างนี้
หมอประชา อธิบายเคยเกลียดประกันที่เคลมไม่ได้ เพราะอะไร
หน้าที่ 1 จึงเป็นตัวชี้วัดสำคัญในการคัดเลือกตัวแทนว่าได้อธิบายสัญญาครบถ้วนหรือไม่ เพราะแม้ภาพลักษณ์อาจทำให้ตัดสินใจเลือกตัวแทนได้ง่าย แต่ภาพลักษณ์ไม่ได้ช่วยให้เข้าใจถึงสัญญา และ ไม่สามารถป้องกันไม่ให้ถูกยกเลิกสัญญา หรือ ไม่คุ้มครองจาก การผิดเงื่อนไข/ไม่เข้าเงื่อนไข ความคุ้มครองได้
ดังนั้น หน้าที่ 1 ควรจะมีการทำหน้าที่ดังต่อไปนี้
❑ การให้ข้อมูล อธิบายที่มาและจุดประสงค์ของแต่ละแบบประกัน บอกถึงข้อดี-ข้อจำกัด
❑ การเปรียบเทียบแบบประกันแต่ละแบบที่ชัดเจน เบี้ยประกันปีแรกและปีต่อไปตลอดอายุสัญญา ให้สามารถเลือกพิจารณาแบบประกันและสัญญาเพิ่มเติมได้ง่าย
❑ อธิบายข้อควรระวัง และเงื่อนไขการเคลมประกันที่ชัดเจน และการให้ความสำคัญกับประวัติการรักษา และ การสิ้นผลความคุ้มครอง
❑ อธิบายสัญญาหมวดความคุ้มครองสอดคล้องกับการใช้งานจริง รวมถึงสาเหตุที่ต้องมีการเพิ่มสัญญาความคุ้มครองอื่น ๆ
❑ อธิบายวิธีการแถลงสุขภาพ เอกสารที่ควรเตรียมสอดคล้องคำแถลง และ คาดการณ์ผลลัพธ์ที่จะเกิดขึ้นของการพิจารณา
❑ การจัดทำใบคำขอ เพื่อผู้สมัครทำประกันสามารถตรวจสอบ แก้ไขข้อมูล และ ยืนยันใบคำขอทำประกัน ก่อนยื่นพิจารณาออนไลน์
❑ การตอบคำถามอย่างละเอียด เป็นกลาง เน้นให้ข้อมูลตามจริง
หน้าที่ในขั้นตอนนี้จะช่วย คัดเลือกตัวแทนที่ "แม่น" ในเงื่อนไขของแบบประกันรวมถึงการเคลมประกัน ได้พอสมควร
ซึ่งจะทำให้การทำประกันมีความปลอดภัยสูง โดยเฉพาะในเรื่องของการเคลม หรือ ผลประโยชน์ที่จะได้รับ
แต่ก็เป็นขั้นตอนที่อาจจะไม่ถูกใจผู้ทำประกันมากนัก เพราะจะทำให้ผู้ทำประกันรู้สึกยุ่งยาก ต้องคิดพิจารณา และ ทำการบ้านมากก่อนตัดสินใจ ไม่สามารถใช้เพียงอารมณ์และความเชื่อใจได้
และด้วยความยุ่งยากนี้เอง จึงทำให้หลายครั้ง บางตัวแทนได้รวบรัดนำเสนอเฉพาะเพียงผลประโยชน์ที่ดึงดูด แล้วตัดข้อมูลเงื่อนไขหลายอย่างออกไป เพื่อลดความยุ่งยากนี้ แล้วค่อยมาแก้ปัญหาในภายหลังตอนทำประกันไปแล้ว
ซึ่งบางปัญหากว่าจะเจอก็อาจใช้เวลานานตั้งแต่ 1-10 ปีขึ้นไปได้ เช่น
- ปัญหาถูกบอกล้างสัญญาประกัน
- ปัญหาถูกไม่ต่ออายุสัญญาประกัน
- ปัญหาเบี้ยประกันปีต่ออายุที่ปรับตัวสูงขึ้นมาก
- ปัญหาการเคลมประกันไม่ได้ โดยเฉพาะในโรคเรื้อรัง หรือ โรคร้ายแรง
จะเห็นได้ว่าการทำหน้าที่ที่ 1 นี้ ตัวแทนจะต้องเตรียมข้อมูลจำนวนมาก เพื่อให้ผู้ทำประกันสามารถทำการบ้านได้สะดวกมากขึ้นก่อนการตัดสินใจ และ ด้วยข้อมูลจำนวนมากนี้เองทาง Release your Risk จึงจำเป็นต้องจัดทำบทความต่าง ๆ ขึ้นมาดังลิงก์ด้านบน เพราะไม่สามารถอธิบายได้ครบถ้วนทั้งหมดเพียงผ่านการพูดคุยอัดข้อมูลทั้งหมดได้ในเวลา 1-2 ชั่วโมงนั่นเอง
หน้าที่ 2 : การทำงาน 'ระหว่าง' ยื่นสมัครทำประกัน
เป็นขั้นตอนที่เสมือนเป็นการทดสอบ ตัวแทนในการประสานงานกับบริษัท เพราะจำเป็นจะต้องมีความรู้ด้านการพิจารณาเบื้องต้น สามารถพูดคุยกับฝ่ายพิจารณา และ อธิบายถึงเหตุผลของการพิจารณาให้เข้าใจง่าย พร้อมแนะนำทางออกแบบต่าง ๆ ได้ ดังต่อไปนี้
❑ ประสานงานฝ่ายพิจารณาเพื่อขอคำอธิบายสาเหตุการร้องขอข้อมูลเพิ่มเติม
❑ ให้คำแนะนำก่อนตรวจสุขภาพ
❑ การติดตามเอกสารที่ฝ่ายพิจารณาร้องขอข้อมูลเพิ่มเติม
❑ ประสานฝ่ายพิจารณาเพื่อขอคำอธิบายสาเหตุของข้อเสนอการยกเว้นความคุ้มครองบางอาการ หรือ การขอเพิ่มเบี้ยประกัน
❑ ประสานฝ่ายพิจารณาเพื่อขอคำอธิบายวิธีการโต้แย้งข้อเสนอ และแนะนำการตรวจวินิจฉัยเฉพาะเจาะจง
❑ ให้คำแนะนำอย่างเป็นกลาง เมื่อผู้เอาประกันได้รับข้อเสนอจากหลาย ๆ บริษัทพร้อมกัน
❑ ประสานฝ่ายพิจารณาเพื่อขอคำอธิบายถึงสาเหตุการเลื่อนพิจารณารับประกัน และสิ่งที่ควรปฏิบัติในระหว่างระยะเวลาการเลื่อนรับประกัน
❑ ประสานฝ่ายพิจารณาเพื่อขอคำอธิบายถึงสาเหตุการปฏิเสธการรับประกัน และ คำแนะนำในขั้นตอนถัดไป
❑ อธิบายขั้นตอนการชำระเบี้ยปีแรก ข้อควรระวังในการชำระเบี้ยปีต่อ และ วิธีการอำนวยความสะดวก
เนื่องด้วยความยุ่งยากของขั้นตอนนี้ ที่เป็นขั้นตอนสำคัญในการคัดกรอง ตามบทความทำไมจึงไม่สามารถเคลมประกันได้ เพื่อป้องกันไม่ให้ผู้ทำประกันที่มีปัญหาด้านสุขภาพอยู่ก่อนแล้ว เข้ามาเอาเปรียบจากเงินกองกลางที่ผู้เอาประกันทุกคนร่วมแชร์ความเสี่ยงกันอยู่ได้
ทำให้งานของฝ่ายพิจารณาจะมีจำนวนเยอะอย่างมาก และ การแจ้งผลการพิจารณาครั้งแรกไม่ว่าจะเป็น การยกเว้นความคุ้มครอง การเพิ่มเบี้ย การเลื่อนการรับประกัน และ การปฏิเสธรับประกันนั้น จะไม่ได้ให้สาเหตุ หรือ แนวทางทบทวนใด ๆ มาด้วย จะเป็นเพียงการเพื่อทราบเท่านั้น เว้นแต่ผู้ทำประกันร้องขอ
ดังนั้น ตัวแทนจึงจะต้องทำหน้าที่เป็นตัวแทนของผู้สมัครทำประกันที่คอยช่วยประสานงานเพื่อขอทราบเหตุผลกับทางฝ่ายพิจารณา และ สามารถอธิบาย รวมถึงให้คำแนะนำกับผู้สมัครทำประกันได้อย่างดี
โดยขั้นตอนนี้ ผู้สมัครทำประกันสามารถทำการยื่นไปหลาย ๆ บริษัทประกันพร้อมกันได้ และดูการตอบสนองในการทำหน้าที่ของตัวแทนแต่ละท่าน ผ่านการประสานงานในหน้าที่ที่ 2 นี้
จะเห็นได้ว่าการทำหน้าที่ที่ 2 นี้ หากตัวแทนมีประสบการณ์ ก็จะช่วยให้พอคาดการณ์ผลการพิจารณา และ แนวทางการทบทวนได้ตั้งแต่ก่อนยื่นสมัครทำประกัน เพื่อให้ทางผู้สมัครทำประกันได้ทราบสาเหตุเบื้องต้นและได้เตรียมใจไว้ก่อนทราบผลการพิจารณาจริง ๆ ซึ่งด้วยเหตุผลนี้เองทาง Release your Risk จึงได้จัดทำบทความ เช่น บทความ ประวัติการรักษาที่ BLA จะไม่รับทำประกันสุขภาพ ซึ่งจะสามารถช่วยเรื่อง การเตรียมตัวเตรียมใจ ได้ในระดับหนึ่ง และ ลดความหงุดหงิดใจเมื่อผลการพิจารณาออกมาได้
หน้าที่ 3 : การทำงาน 'ภายหลัง' รับทำประกัน
เป็นขั้นตอนสำคัญที่ตัวแทนจะทำหน้าที่เป็นตัวแทนของผู้ทำประกันอีกครั้ง โดยการทำหน้าที่จะดีหรือไม่ดีนั้น จะสอดคล้องกับข้อมูลทุกอย่างตั้งแต่หน้าที่ที่ 1-2 ซึ่งหน้าที่ 3 นี้จะเป็นภาคต่อเนื่องจากข้อมูลที่ได้ให้ไปตอนแรก และเป็นหน้าที่ที่ต้องใช้ความรู้ด้านสินไหม และ การบริการกรมธรรม์ เพื่อประสานงานและติดตามกับทางบริษัท ดังต่อไปนี้
❑ ให้คำแนะนำบริการต่าง ๆ ของทางบริษัทเพื่ออำนวยความสะดวกในการตรวจรักษา
❑ ดูแลการเคลมประกันหากมีปัญหา โดยช่วยประสานกับฝ่ายสินไหม และ รพ.
❑ การเร่งดำเนินการขอประวัติการรักษา และ ติดตาม การทำพรีเคลม หรือ ติดตามเคลมตรง ในกรณีสำรองจ่ายเพื่อสืบประวัติ
❑ ดูแลทำบันทึกเวลาต้องขอความอนุเคราะห์ หรือ โต้แย้งบริษัท
❑ ดูแลทำบันทึกการยื่นทบทวนข้อยกเว้นความคุ้มครอง หรือทบทวนการเพิ่มเบี้ยประกัน
❑ ให้คำแนะนำและดูแลการเปลี่ยนแปลง กรมธรรม์ หรือ สัญญาเพิ่มเติมในกรมธรรม์
เนื่องจากประกันสุขภาพจะมี การสืบประวัติ ของอาการหรือโรคเรื้อรังที่จะเคลมว่าเป็นมาก่อนทำประกันหรือไม่ เพื่อป้องกันไม่ให้เงินกองกลางของทุกคนถูกเอาเปรียบ
โดยจะต้องสืบประวัติตั้งแต่ ก่อนทำประกัน 5 ปี และ หลังทำประกัน 3 ปี รวมถึงการยื่นทบทวนข้อยกเว้น หรือปรับเปลี่ยนส่วนสัญญาเพิ่มเติมให้เหมาะสมตามสถานการณ์ในอนาคต
การทำงานส่วนนี้จึงเป็นส่วนหนึ่งที่สำคัญของการเลือกตัวแทนที่จะช่วยดำเนินการหรือประสานงาน
แม้ในปัจจุบันทาง รพ. และบริษัทประกัน จะเริ่มใช้เทคโนโลยีที่ช่วยอำนวยความสะดวกมากขึ้นแล้วก็ตาม
แต่ก็สำคัญอย่างยิ่งที่ทางตัวแทนจะต้องให้ความรู้และความเข้าใจในส่วนนี้เป็นอย่างดีตั้งแต่ก่อนที่จะสมัครทำประกัน
ซึ่งจะทำให้การเคลมประกันจริง ๆ ลดการเกิดปัญหาความขัดแย้งลงไปได้อย่างมาก
จะเห็นได้ว่าหน้าที่ที่ 3 นี้ มีด้วยกันหลายอย่าง ไม่ใช่เพียงการเคลมประกันอย่างเดียวเท่านั้น ทาง Release your Risk จึงได้จัดทำบทความ อย่างบทความ การตรวจสอบความคุ้มครองการจัดการเบี้ยประกัน และ วิธีการเคลมค่ารักษา ซึ่งจะสามารถช่วยให้เห็นขบวนการต่างๆ ได้ชัดเจนมากขึ้น รวมถึงคำแนะนำประกอบปัญหาต่างๆ ที่อาจเกิดขึ้นได้ พร้อมแนวทางการแก้ไขจากทางเรา
หน้าที่ 3+1 : การวางแผนเบี้ยประกันตอนเกษียณ
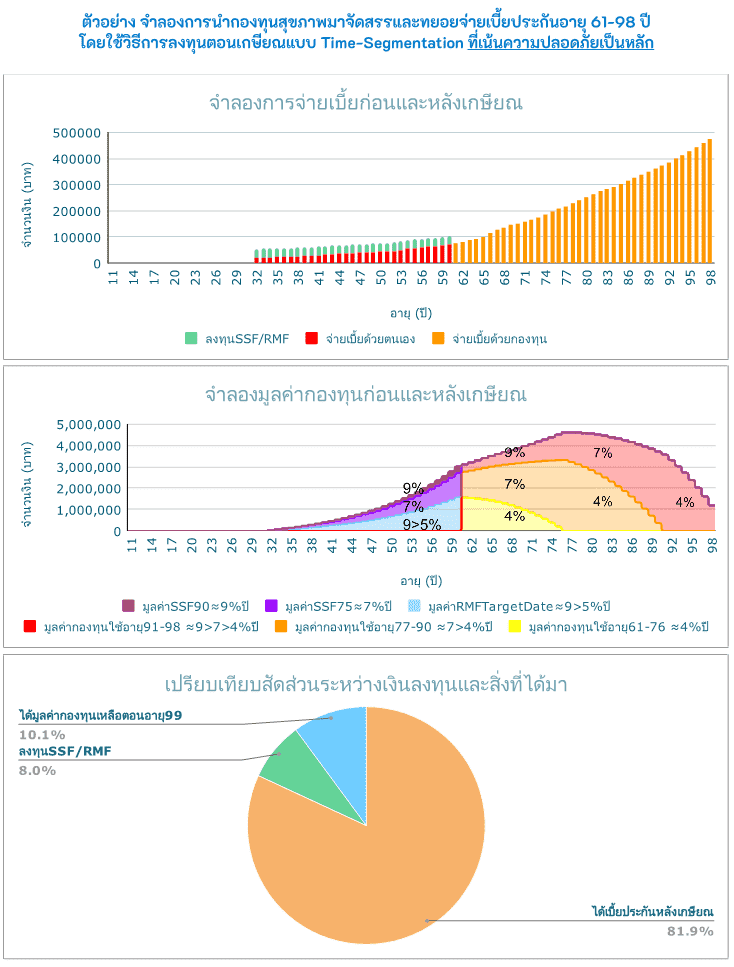
หน้าที่นี้เบื้องต้นตัวแทนอาจมีการแจ้งเรื่องเบี้ยประกันที่จะเพิ่มสูงขึ้นมากหลังเกษียณตั้งแต่ก่อนยื่นทำประกัน โดยเฉพาะประกันสุขภาพ และ บางตัวแทนอาจสามารถวางแผนจำลองหาทางออกว่า จะช่วยประหยัดเงินที่ต้องจ่ายเบี้ยปีต่ออายุในตอนสูงอายุได้อย่างไร ผ่านเครื่องมือการเงินที่สามารถลดหย่อนภาษี ดังต่อไปนี้
❑ อธิบายความแตกต่างระหว่างข้อดีข้อจำกัดระหว่าง ประกันสุขภาพแบบเบี้ยคาดหวังคงที่ UDR และประกันสุขภาพแบบเบี้ยเพิ่มตามอายุ PPR
❑ สรุปแผนการใช้ประโยชน์จาก RMF/ประกันบำนาญ ในการเตรียมเบี้ยประกันยามเกษียณ และยังทำให้ได้สิทธิ์ลดหย่อนภาษีสูงสุด กับช่วยประหยัดเบี้ยประกันสุขภาพได้หลักล้านบาทขึ้นไป
❑ ให้คำแนะนำ กองทุนที่เหมาะสม และ ประกันบำนาญที่เหมาะสม ในการทำตามแผน ที่เน้นช่วยลดความผันผวนและเป็นไปตามแผนได้เหมาะสมที่สุด ไม่ใช่พิจารณาเพียงผลตอบแทนอย่างเดียว
❑ คำนวณและปรับปรุงแผนใหม่ เพื่อให้สอดคล้องกับการปฏิบัติจริง ๆ ที่สามารถยืดหยุ่นตามจำนวนเงินที่ต้องการเตรียมมากน้อยในแต่ละปีได้
❑ ให้คำแนะนำและคำนวณเพิ่มเติมด้านการเตรียมเกษียณอย่างปลอดภัย และการจัดการความเสี่ยงของครอบครัว
ข้อ 1-3 จะช่วยคัดเลือกตัวแทนที่ดี และช่วยทำให้คุณได้แบบประกันที่เหมาะสม และอาจประหยัดเบี้ยประกันทั้งหมดได้หลายแสน
แต่สำหรับ ข้อ 3+1 จะช่วยหาตัวแทนที่สามารถช่วยทำให้ประหยัดค่าเบี้ยประกันยามเกษียณได้หลักหลายล้าน ผ่านการคำนวณประยุกต์ RMF/ประกันบำนาญ ในการใช้สิทธิลดหย่อนภาษีให้ได้สูงที่สุด
แต่เนื่องจากบริษัทประกันจะไม่ได้สร้าง เครื่องมือคำนวณ ส่วนนี้ขึ้นมาให้ตัวแทน โดยจะมีเฉพาะเครื่องมือคำนวณที่ช่วยในการวางแผนประกันสุขภาพแบบเบี้ยคาดหวังคงที่ (Target Premium) คู่กับ สัญญาชีวิตหลักแบบ Unit-Linked มาให้เท่านั้น
หรือมีเพียงการประยุกต์นำประกันบำนาญมาจ่ายเบี้ยประกันสุขภาพตอนเกษียณเท่านั้น โดยจะต้องใช้เบี้ยประกันที่สูงพอสมควร ด้วยเพราะยังไม่ได้นำประกันบำนาญและกองทุนลดหย่อนภาษีมาทำงานร่วมกัน
นอกจากนี้การใช้ SSF/RMF มาช่วยแก้ปัญหา ทางบริษัทประกันจะไม่ได้ประโยชน์ร่วมด้วยเลย จึงไม่ได้มีเหตุผลมากนักที่จะต้องลงทุนพัฒนาเครื่องมือคำนวณนี้ขึ้นมาให้กับตัวแทน
และทำให้กลายเป็น หน้าที่พิเศษ ของตัวแทนที่จะคำนวณส่วนนี้ และช่วยผู้ทำประกันให้ประหยัดเบี้ยและลดหย่อนภาษีได้มากที่สุด ซึ่งมักพบตัวแทนลักษณะนี้ ตัวแทนที่มีคุณวุฒิทางด้านการเงิน เช่น เป็นที่ปรึกษาการเงิน AFPT หรือ นักวางแผนการเงิน CFP
บทสรุปหน้าที่ของตัวแทนประกัน
โดยสรุป หน้าที่ทั้งหมดนี้อาจจะช่วยทำให้สามารถคัดเลือกตัวแทนที่เหมาะสมกับความต้องการได้ง่ายมากขึ้น และสามารถแยกระหว่างตัวแทนผู้ให้คำปรึกษามืออาชีพ กับตัวแทนนักขายชั่วคราวออกจากกันได้อย่างชัดเจน
ซึ่งในหน้าที่ 1-3 นี้เป็นเพียงตัวอย่างหน้าที่พื้นฐานที่จำเป็นของ “ตัวแทนของผู้สมัครทำประกัน” ซึ่งเวลาปฏิบัติงานจริงตัวแทนแต่ละแบบก็อาจจะมีขั้นตอนมากหรือน้อยกว่านี้ ขึ้นอยู่กับสถานการณ์ต่าง ๆ นั้นเองค่ะ
เริ่มวางรากฐานให้กับ "แผนเกษียณ" อย่างจริงจัง
ด้วย Framework การใช้เครื่องมือการเงินลดหย่อนภาษี ให้เกิดประสิทธิภาพสูงสุด
"ตน (ในปัจจุบัน) แลเป็นที่พึ่งของตน (ในอนาคต)"